Статии и практически ръководства
Как протича едно онлайн плащане: от авторизация до сетълмент
 Автор:
Публикувано на
13 мин четене
Резюме
Когато клиент завърши онлайн покупка, плащането често изглежда почти мигновено.
Клиентът въвежда платежните си данни, потвърждава трансакцията и получава съобщение за успех. От негова гледна точка плащането е приключило.
Зад това потвърждение обаче може все още да протичат няколко финансови процеса.
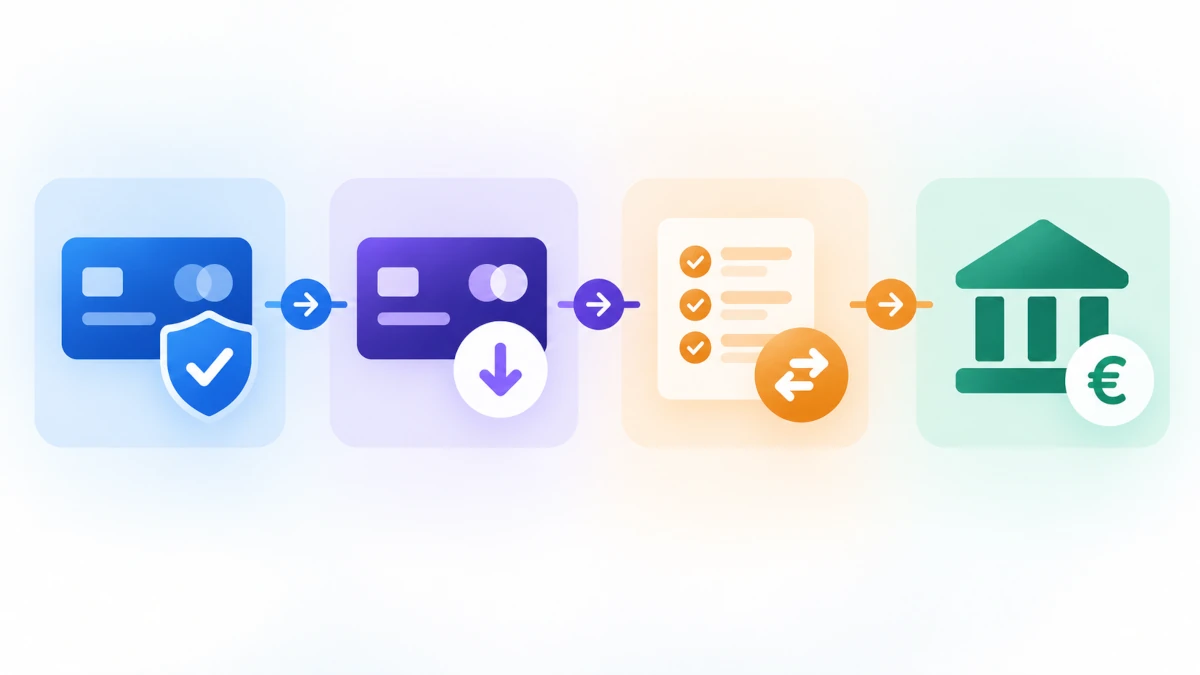
Едно картово плащане може да премине през авторизация, улавяне на сумата (capture), сетълмент и накрая изплащане към банковата сметка на бизнеса. Всеки етап представлява различно събитие, а сроковете могат да варират според платежния метод, доставчика и настройките на бизнеса.
За SaaS компаниите и онлайн бизнесите разбирането на тези етапи е важно за точното проследяване на плащанията, надеждните финансови записи и ефективното обслужване на клиентите.
Защо е важно да разбираме жизнения цикъл на плащането
Бизнесите често разчитат на статуса от платежния доставчик, за да определят дали клиентът е платил.
Този статус е полезен, но не описва непременно цялостното финансово състояние на трансакцията.
Например едно картово плащане може да е авторизирано, но сумата все още да не е уловена. При друго сумата може да е уловена, но сетълментът още да не е приключил. Трансакция с приключил сетълмент може все още да очаква включване в изплащане към бизнеса.
Тези разграничения имат значение, когато бизнесът трябва да отговори на въпроси като:
- Събрана ли е действително сумата от плащането на клиента?
- Може ли авторизирано плащане все още да се провали или да изтече?
- Защо трансакцията изглежда успешна, но още не се вижда в банковото извлечение?
- Кога фактурата или поръчката трябва да бъде отбелязана като платена?
- Какво се случва, когато сумата по плащането бъде възстановена или плащането бъде оспорено?
Разбирането на жизнения цикъл на плащането помага на бизнеса да тълкува правилно тези ситуации, вместо да приема всяка привидно успешна трансакция за едно и също финансово събитие.
1. Иницииране на плащането: трансакцията започва
Жизненият цикъл на плащането започва, когато клиентът инициира трансакция.
Според процеса на плащане това може да включва въвеждане на картови данни, избор на запазен платежен метод, потвърждаване на банково плащане или използване на дигитален портфейл.
Бизнесът или неговата платежна интеграция изпраща необходимата информация за трансакцията към платежния доставчик.
Обикновено тя включва сумата, валутата, референция на търговеца и данните, нужни за обработка на избрания платежен метод.
На този етап плащането може да съществува като инициирана или чакаща трансакция, въпреки че клиентът все още не е завършил процеса.
Например клиентът може да бъде пренасочен към банката си за допълнително удостоверяване.
Ако се откаже, трансакцията може да остане незавършена или впоследствие да изтече.
Инициираното плащане не е доказателство, че средствата са успешно събрани.
Това е особено важно за бизнесите, които създават поръчка или фактура, преди да поискат плащане.
Записът за начислената сума и опитът за плащане може вече да съществуват, но финансовият резултат все още да не е известен.
2. Авторизация: плащането е одобрено
При картовите плащания авторизацията е процесът, чрез който издателят на картата оценява трансакцията и решава дали да я одобри.
Обикновено процесът включва проверка на валидността на картата, наличните средства или кредит и съответните условия за сигурност и риск.
Преди успешна авторизация може да е необходимо допълнително удостоверяване на клиента.
Когато плащането бъде авторизирано, издателят обикновено резервира одобрената сума от наличния баланс или кредитния лимит на клиента.
Авторизацията обаче не означава непременно, че търговецът е събрал средствата.
Да разгледаме клиент, който купува абонамент за 120 евро.
Банката издател одобрява трансакцията и блокира 120 евро за нея.
От гледна точка на клиента сумата може да се вижда като чакаща в банковото приложение.
Бизнесът има потвърждение, че трансакцията е авторизирана, но плащането може все още да изисква улавяне на сумата.
Какво може да се случи след авторизацията?
Възможни са няколко резултата:
- Сумата по плащането е успешно уловена.
- Авторизацията е отменена.
- Авторизацията изтича преди улавянето на сумата.
- Опитът за улавяне на сумата е неуспешен.
- Уловена е само част от авторизираната сума, когато това се поддържа.
Сроковете на валидност на авторизацията варират според картовата мрежа, доставчика, платежния метод и обстоятелствата на трансакцията.
Бизнесите, които използват отложено или ръчно улавяне на сумата, трябва да вземат предвид тези ограничения.
За системите, които издават фактури или активират услуги въз основа на платежни събития, разграничението между авторизация и събиране на средства е особено важно.
Вижте документацията на Stripe за авторизация и улавяне на сумата (отваря се в нов раздел) за конкретните срокове на валидност при този доставчик.
3. Улавяне на сумата (capture): бизнесът заявява събирането на средствата
Улавянето на сумата е етапът, на който авторизирано картово плащане се подава за събиране на средствата.
Много платежни доставчици поддържат автоматично улавяне, при което процесът започва скоро след успешната авторизация.
Други интеграции използват ръчно улавяне, което позволява на бизнеса първо да авторизира плащането и да улови сумата по-късно.
Ръчното улавяне може да е полезно, когато крайната сума или условията за доставка все още не са потвърдени.
Например онлайн търговец може да авторизира плащането при поръчката и да улови сумата, когато стоките са готови за изпращане.
SaaS бизнесът, от своя страна, може да използва автоматично улавяне, тъй като достъпът до дигиталната услуга обикновено се предоставя скоро след покупката.
Пълно и частично улавяне на сумата
Според платежния метод и доставчика бизнесът може да има възможност да улови цялата авторизирана сума или само част от нея.
Да си представим авторизирано плащане за 200 евро.
Ако крайната сума за събиране е 160 евро, доставчикът може да поддържа улавяне на 160 евро вместо на всичките 200 евро.
Какво ще се случи с останалата част от авторизацията зависи от правилата и настройките на доставчика.
Заявката за улавяне на сумата също може да е неуспешна или да остане в изчакване.
Затова бизнесът не трябва да приема, че авторизацията автоматично води до завършена финансова трансакция.
4. Сетълмент: финансовата обработка на плащането
След улавянето на сумата плащането преминава през приложимите процеси на клиринг и сетълмент.
Най-общо сетълментът включва финансовото прехвърляне и отчитане на средствата между институциите, участващи в трансакцията.
Точният процес зависи от платежния метод и договореностите на доставчика за придобиване на трансакции и сетълмент.
При картово плащане обикновено участват картовата мрежа, банката издател, придобиващата институция и платежният доставчик.
Когато доставчикът отчете трансакцията като преминала сетълмент, това обикновено означава, че плащането е достигнало съответния етап в неговия модел на обработка.
Сетълментът не означава непременно, че средствата вече са постъпили по банковата сметка на бизнеса.
Това разграничение е важно, защото доставчиците могат да задържат сумите след сетълмент в баланс на търговеца или да ги обединяват с други трансакции преди изплащането.
Така бизнесът може да има стотици отделни трансакции с приключил сетълмент, но да получи един общ банков превод.
Защо сроковете за сетълмент варират
Няколко фактора могат да повлияят на момента на сетълмента:
- Платежният метод и правилата за обработка на картовата мрежа.
- Моделът на сетълмент на платежния доставчик.
- Почивните дни, празниците и банковите графици.
- Валутата на трансакцията и трансграничната обработка.
- Специфични за доставчика забавяния или корекции при обработката.
Бизнесите трябва да проверяват документацията на платежния си доставчик за точните правила за сетълмент, приложими към техните акаунти.
Пример за разграничението между сетълмент и изплащане при конкретен доставчик има в документацията на Adyen за жизнения цикъл на плащанията (отваря се в нов раздел).
5. Изплащане: средствата достигат до бизнеса
Изплащането (payout) е прехвърляне на средства от платежния доставчик или чрез придобиващата институция към определената банкова сметка на търговеца.
Според доставчика изплащанията могат да се извършват ежедневно, ежеседмично или по друг график.
При някои договорености средствата се превеждат поотделно; при други няколко трансакции се обединяват в едно изплащане.
Преведената сума може също да се различава от общата стойност на съответните клиентски плащания.
Например:
| Компонент | Сума |
|---|---|
| Клиентски плащания с приключил сетълмент | 5 000 евро |
| Такси за обработка | −125 евро |
| Корекции за възстановени суми | −175 евро |
| Нетно изплащане | 4 700 евро |
Илюстративен пример; действителните такси и условия за изплащане варират според доставчика.
В този случай клиентски плащания за 5 000 евро с приключил сетълмент водят до банково изплащане от 4 700 евро.
Разликата не означава автоматично грешка. Тя може да отразява обосновани такси и корекции.
Бизнесите имат нужда от отчети за изплащанията или равностойни финансови записи, за да разберат как отделните трансакции участват в получената сума.
Това е една от причините проследяването на плащанията и банковото съпоставяне да са свързани, но различни дейности.
6. Не всяко плащане следва един и същ жизнен цикъл
Авторизацията, улавянето на сумата, сетълментът и изплащането описват често срещан модел при картовите плащания.
Не всички платежни методи обаче използват тези етапи по един и същ начин.
Някои банкови платежни методи разчитат на одобрение от клиента и потвърждение на банковия превод, вместо на отделни процеси за авторизация и улавяне на сумата, както при картите.
Други методи използват асинхронно потвърждение, което означава, че бизнесът може да не получи окончателен резултат веднага.
Плащането може да остане в изчакване, докато клиентът извърши действие или доставчикът обработи трансакцията.
Дори при картовите плащания доставчиците могат да използват различни имена на статуси или да обединяват няколко етапа в опростен статус.
За бизнесите, които интегрират няколко платежни доставчика, тези разлики могат да създадат оперативни затруднения.
Статусът „успешно“ в една система може да не представлява точно същия етап на обработка като сходно наименуван статус в друга.
Затова е важно да се разбира значението на статусите при всеки доставчик, вместо да се разчита само на техните имена.
7. Неуспешни плащания, отмяна и възстановяване на суми
Жизненият цикъл на плащането не винаги е пряко движение към сетълмент.
Трансакциите могат да се провалят или да се променят на няколко етапа.
Неуспешна авторизация
Издателят или платежната услуга отказва първоначалната трансакция.
Възможните причини включват недостатъчни налични средства, неправилна платежна информация, неуспешно удостоверяване или контрол на риска.
Бизнесът може да позволи на клиента да опита отново със същия или с друг платежен метод.
Отменена авторизация
Авторизацията може да бъде отменена, преди средствата да бъдат уловени.
Това обикновено освобождава резервираната сума, въпреки че срокът за освобождаване може да зависи от институцията издател.
Неуспешно улавяне на сумата
При авторизирано плащане все още могат да възникнат проблеми по време на улавянето на сумата.
Бизнесите трябва да разграничават тези случаи от успешно събраните средства, за да не актуализират неправилно поръчки, абонаменти и фактури.
Възстановяване на суми
След улавяне на сумата възстановяването може да върне част или всички събрани средства на клиента.
Възстановяването става отделно финансово събитие, свързано с първоначалната трансакция.
То може също да повлияе на по-късни отчети за сетълмент или изплащания.
Оспорвания и chargeback
Клиентът може да оспори плащането чрез банката издател или платежния доставчик.
Последващият процес може да доведе до допълнителни събития, корекции и такси.
Тези събития могат да настъпят дълго след като първоначалното плащане е било смятано за успешно.
За точни финансови записи бизнесите трябва да запазват връзката между първоначалното плащане и всяко последващо възстановяване, оспорване или корекция.
8. Как жизненият цикъл на плащането влияе върху фактурирането
Обработката на плащания и фактурирането са тясно свързани, но представляват различни части от една бизнес трансакция.
Фактурата документира начислената сума или съответната търговска сделка според приложимите правила за фактуриране.
Платежните записи документират опитите за събиране на средства и произтичащите финансови събития.
Двата вида записи трябва да останат съгласувани дори когато сроковете им се различават.
Да разгледаме SaaS бизнес, който издава фактура за нов абонамент.
Клиентът инициира картово плащане, което е успешно авторизирано.
Ако улавянето на сумата по-късно е неуспешно, отбелязването на фактурата като изцяло платена само въз основа на авторизацията може да създаде неправилен финансов запис.
В друг случай сумата по плащането може да е успешно уловена, а съответното банково изплащане да се случи няколко дни по-късно.
Тогава фактурата може основателно да се третира като платена според счетоводните и правните правила на бизнеса, въпреки че доставчикът все още не е превел парите по банковата сметка на компанията.
Тези примери показват защо статусът на фактурата, статусът на плащането и статусът на изплащането не трябва да се приемат за взаимозаменяеми.
Точното счетоводно третиране и отразяване във фактурите зависи от приложимата юрисдикция и обстоятелствата на бизнеса.
9. Изграждане на надеждно проследяване на плащанията
Разбирането на жизнения цикъл на плащането е полезно, но бизнесите се нуждаят и от системи, които могат да го записват точно.
Няколко практики могат да направят платежните операции по-надеждни.
Запазвайте историята на трансакцията
Вместо да съхранявате само последния статус на плащането, запазвайте съответните събития като авторизация, улавяне на сумата, неуспех, възстановяване и сетълмент.
Историята помага да се обясни как трансакцията е достигнала текущото си състояние.
Поддържайте последователни референции
Свързвайте външните платежни идентификатори с вътрешните фактури, поръчки, абонаменти или клиентски акаунти.
Тези референции улесняват проверката на несъответствия и съпоставянето на финансовите записи.
Обработвайте асинхронните актуализации
Някои резултати от плащания пристигат чрез известия от доставчика, обикновено наричани webhooks, след като първоначалната заявка е приключила.
Системите трябва да обработват тези актуализации надеждно, да проверяват автентичността им и при необходимост да обработват дублирани известия или такива, получени в различен ред.
Връщането на клиента към страница за успешно плащане не трябва да бъде единственият източник на достоверна информация за завършването му.
Разграничавайте оперативните и финансовите състояния
Бизнесите трябва да избягват свеждането на всяка трансакция до един признак „платено“ или „неплатено“.
Сумата по плащането може да е уловена, но сетълментът да не е приключил; сетълментът може да е приключил, но сумата да не е изплатена; или сумата да е възстановена впоследствие.
Нужното ниво на подробност зависи от бизнеса, но тези разграничения трябва да остават достъпни, когато са необходими.
Наблюдавайте изключенията
Неуспешното улавяне на суми, продължително чакащите трансакции, неочакваните разлики при сетълмента и неразрешените възстановявания трябва да бъдат видими за хората, отговорни за платежните операции.
Това става все по-важно с увеличаването на броя на трансакциите.
Насоките на Stripe за webhooks (отваря се в нов раздел) обясняват проверката на подписите, дублираните събития и реда на получаването им.
Свързване на жизнения цикъл на плащанията с финансовите записи
С разрастването на бизнеса обработката на плащания често включва няколко доставчика, валути и системи.
Разбирането на жизнения цикъл на плащането помага да се обясни какво се случва с всяка трансакция, но поддържането на съгласувана информация между тези системи остава отделно предизвикателство.
Един бизнес може да обработва надеждно плащанията си и въпреки това да среща трудности при свързването на платежните събития с фактурите и съответните финансови записи.
Това е една от областите, за които се разработва A3BSS.
A3BSS е замислен да помага на бизнесите да свързват информацията за фактуриране и плащания, като използват собствените си акаунти при платежните доставчици. Възможностите му за фактуриране и плащания са предназначени да се използват самостоятелно или заедно според нуждите на бизнеса.
Научете повече за планираните възможности на страниците ни Плащания и Фактуриране.
Заключение
Потвърждението за успешно плащане е само една част от финансовия жизнен цикъл на трансакцията.
Авторизацията потвърждава одобрението, улавянето на сумата задейства събирането, сетълментът обработва съответното финансово прехвърляне, а изплащането довежда средствата до бизнеса.
Тези етапи могат да се случват близо един до друг, но не непременно едновременно.
Точната им последователност и терминология зависят и от платежния метод и доставчика.
За SaaS компаниите и онлайн бизнесите разбирането на тези разлики помага да се предотвратят неправилни платежни статуси, подобрява обслужването на клиентите и създава по-здрава основа за финансово отчитане.
Целта не е просто да се знае дали плащането е успешно. Тя е да се разбере какво се е случило с трансакцията, какво предстои и как произтичащите финансови събития са свързани със записите на бизнеса.